新NISAシミュレーターの使い方|将来の資産額を計算してみよう
「新NISAという言葉をよく聞くから始めたいけど、毎月いくら積み立てれば老後2000万円問題は解決するの?」「もし毎月3万円を15年間投資したら、利益はどれくらい出るんだろう?」
そんな投資初心者の疑問や不安を瞬時に解決するのが、当サイトが提供している完全無料の「新NISAシミュレーター」です。投資計画を立てるための正しい使い方と、初心者が陥りがちな「利回り」設定の落とし穴について詳しく解説します。
1. シミュレーターの基本的な使い方(3ステップ)
当サイトのシミュレーターは、複雑な金融知識がなくても誰でも直感的に使えるように設計されています。入力する項目は主に以下の3つだけです。
- ① 毎月の積立額:あなたが家計の中から毎月投資に回せる金額を入力します。(例:10,000円、33,333円、50,000円など。無理のない金額を設定しましょう)
- ② 想定利回り(年利):投資したお金が1年間で何パーセント増えるかの見込みを入力します。(※この設定が最も重要です。設定のコツは後述します)
- ③ 積立期間:何年間積み立てを続けるかを入力します。(例:15年、20年、30年など。投資は期間が長いほど有利になります)
これらを入力して「計算する」ボタンを押すと、グラフとともに「元本(自分が実際に払ったお金の合計額)」と「運用収益(投資によって増えたお金)」が色分けされて一目でわかります。通常、投資で得た利益には約20%の税金がかかりますが、新NISA制度を使えばこの利益が「非課税(まるまる自分のものになる)」という最大のメリットも実感できるはずです。
2. 最も重要な「想定利回り」の正しい設定方法
シミュレーターを使う際、最も注意すべきなのが「想定利回り」を非現実的に高く設定しすぎることです。「年利10%や20%なら、数年ですぐに億万長者だ!」と夢を見るのは非常に危険であり、挫折の原因になります。
投資の世界において、プロでも素人でも「長期的に安定して出せる現実的な利回り」は「年利3%〜7%」と言われています。投資対象のファンド(投資信託)によって、以下の目安で入力してみてください。
| 投資対象(インデックスファンド) | 入力すべき利回りの目安 | 特徴とリスク |
|---|---|---|
| 全世界株式(オール・カントリー等) | 4% 〜 5% | 世界中(先進国から新興国まで)の企業に分散投資しているため、リスクもリターンも平均的。初心者にとって最も無難で王道の設定です。 |
| 米国株式(S&P500・VTI等) | 5% 〜 7% | アメリカの強力な経済成長を背景に過去の実績は非常に高いですが、将来も同じように成長するとは限らないため、少し控えめに設定しましょう。 |
| バランス型(株式と債券のミックス) | 2% 〜 3% | 値動きの少ない債券が含まれるため、暴落時のショック(リスク)が小さい分、リターンも低くなります。保守的な方におすすめです。 |
3. シミュレーションで「複利の魔法」を実感しよう
シミュレーターのグラフを見ると、最初の3年〜5年程度は、元本と資産額(利益)にそれほど大きな差はありません。「なんだ、投資しても全然増えないじゃないか」と思うかもしれません。
しかし、10年、15年、20年と積立期間が長くなるにつれて、グラフの曲線が急激に上を向いていく(元本と資産額の差が大きく開いていく)ことに気づくはずです。
これこそが、アインシュタインが人類最大の発明と呼んだ「複利効果(利益が利益を生む仕組み)」です。投資は「早く始めて、長く続ける(時間を味方につける)」ことが最強の戦略であることが、シミュレーターを使うと視覚的に理解できます。
実際の株式市場は、毎年確実に5%ずつ綺麗に増えるわけではありません。「今年は+20%、来年は-15%、再来年は+10%…」と激しくジグザグに上下動を繰り返しながら、15年や20年という長期の平均をとると、結果的に「年利5%程度」に落ち着くという性質を持っています。
つまり、投資を始めてすぐに「○○ショック」のような大暴落が来て資産が減ることも十分にあり得ます。その時に、シミュレーション通りにいかないからと焦って売却(狼狽売り)してしまうのが一番の失敗です。暴落時こそ「安く買えるチャンス」と捉え、淡々と積立を続けることが成功の鍵です。
新NISAでは、一生涯で投資できる上限額(生涯投資枠)が「1,800万円」と定められています。毎月10万円積み立てると、15年(10万×12ヶ月×15年)で枠を使い切ってしまいます。シミュレーターを使う際は、この「1,800万円の枠内でどのように運用するか」も意識して計算すると、より現実的なプランが立てられます。
4. よくある質問(FAQ)
🌟 初心者におすすめの証券口座

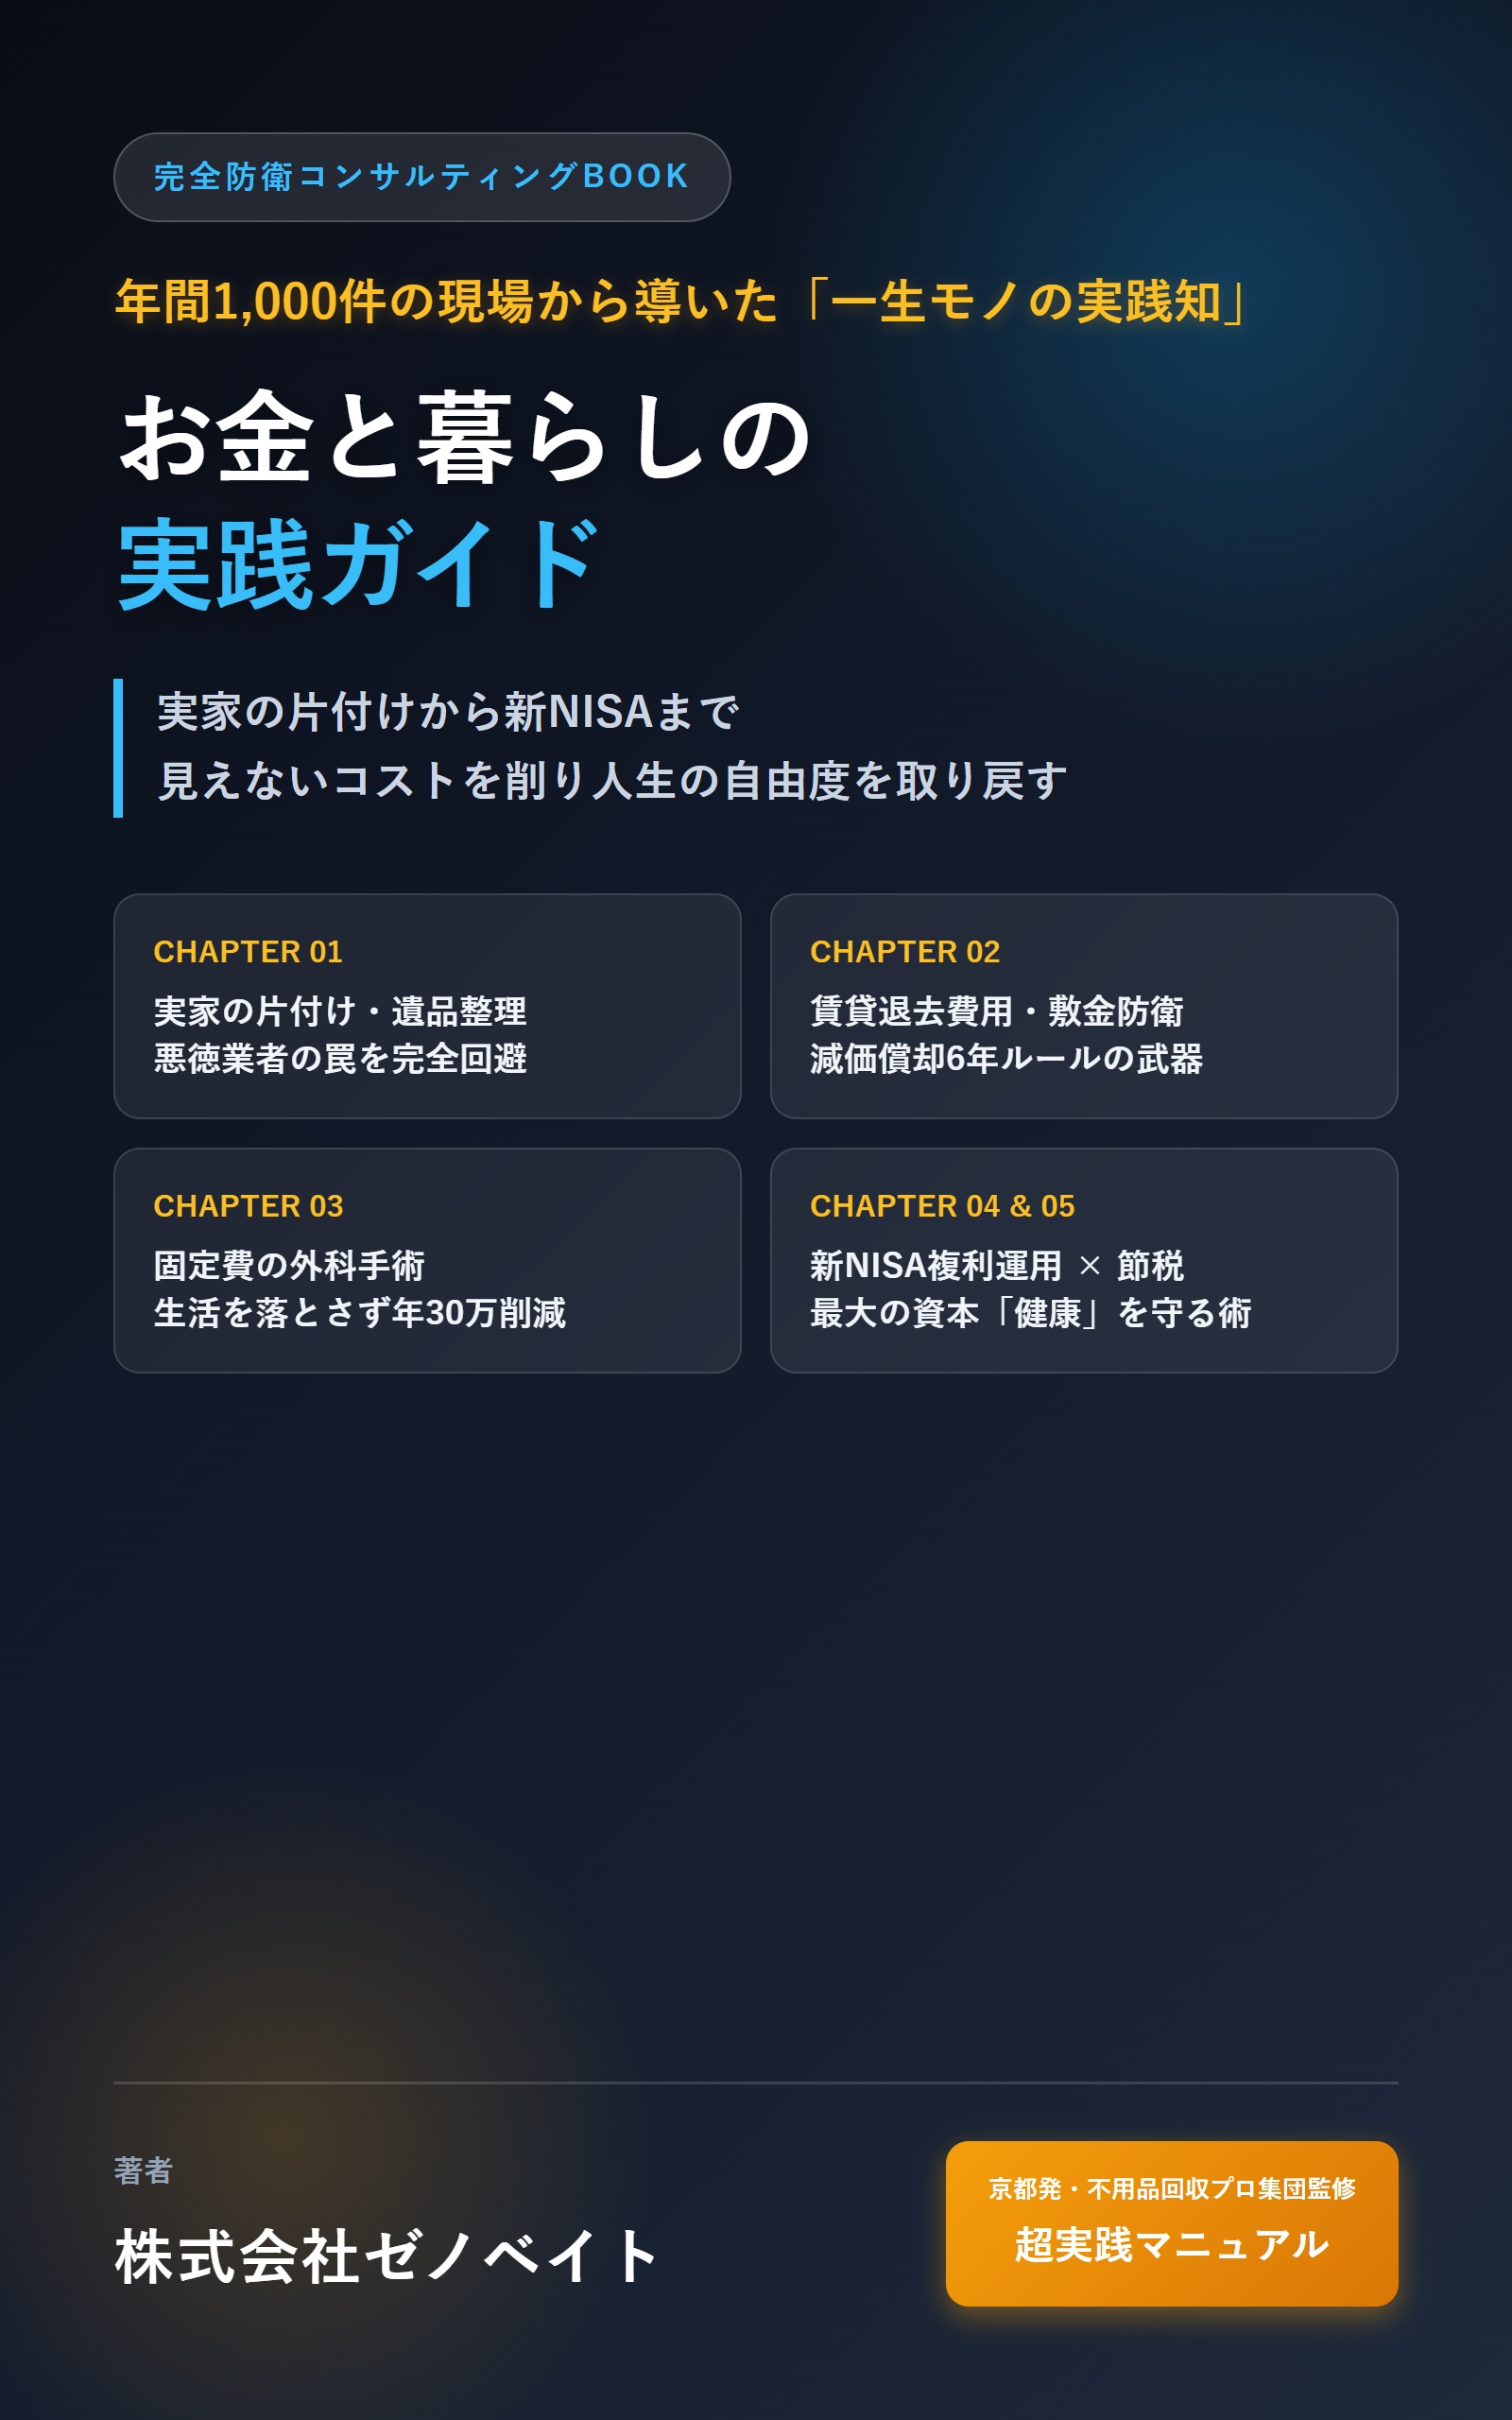
お金と暮らしの実践ガイド
— 実家の片付けから新NISAまで
京都で年間1,000件超の現場を見てきた遺品整理・片付けのプロが教える、見えないコスト削減と資産防衛の全手順。Kindle Unlimited会員なら0円で今すぐ読み放題!