キャッシュレス決済の選び方|QRコード・クレカ・スマートリングを比較
現金を使わず、クレジットカードや電子マネー、QRコード決済などで支払いを行う「キャッシュレス決済」。ポイント還元や支払いのスムーズさなど多くのメリットがあり、日本でも急速に普及しています。しかし、種類が多すぎて「どれを選べばいいかわからない」という方も多いでしょう。この記事では、キャッシュレス決済の主な種類と特徴を比較し、あなたに最適な選び方を解説します。
1. キャッシュレス決済の主な種類と特徴
キャッシュレス決済は、大きく分けて「クレジットカード」「電子マネー(非接触型決済)」「QRコード決済(スマホ決済)」の3つに分類されます。それぞれの特徴を理解することが、最適な決済手段を選ぶ第一歩です。
| 種類 | 代表的なサービス | メリット | デメリット |
|---|---|---|---|
| クレジットカード | VISA, Mastercard, JCBなど | 高額決済に強い。付帯保険やサービスが充実。分割払いも可能。 | 審査がある。使いすぎるリスクがある。 |
| 電子マネー(非接触) | Suica, iD, QUICPay, 楽天Edyなど | かざすだけで一瞬で決済完了。通勤・通学と兼用できるものも。 | チャージの手間がある(オートチャージ非対応の場合)。 |
| QRコード決済 | PayPay, 楽天ペイ, d払いなど | 個人店でも導入されていることが多い。キャンペーン時の還元率が高い。 | スマホの充電切れや通信障害時に使えない。アプリを立ち上げる手間がある。 |
最近では、指輪型のデバイスで決済を行う「スマートリング」なども登場し、決済の手段はさらに多様化しています。スマホすら取り出す必要がないため、ランニング中や荷物が多い時などに非常に便利です。
2. 支払いタイミング(前払い・即時払い・後払い)の違い
キャッシュレス決済を選ぶ上で、お金が口座から引き落とされるタイミングも重要な要素です。自分の金銭感覚や管理能力に合わせて選びましょう。
- 前払い(プリペイド):Suicaやnanacoなど。事前にお金をチャージして使います。チャージした分しか使えないため、使いすぎを防ぐことができます。
- 即時払い(デビット):デビットカードなど。支払いと同時に銀行口座から代金が引き落とされます。口座残高の範囲内でしか使えないため、現金感覚で管理しやすいのが特徴です。
- 後払い(ポストペイ):クレジットカードやiD、QUICPayなど。1ヶ月分の利用額が後日まとめて引き落とされます。手元に現金がなくても買い物ができますが、計画的な利用が求められます。
家計管理が苦手な方や、キャッシュレスの使いすぎが心配な方は、まずは前払い(プリペイド)や即時払い(デビット)から始めることをおすすめします。家計管理が苦手な方や、キャッシュレスの使いすぎが心配な方は、まずは前払い(プリペイド)や即時払い(デビット)から始めることをおすすめします。家計管理が苦手な方や、キャッシュレスの使いすぎが心配な方は、まずは前払い(プリペイド)や即時払い(デビット)から始めることをおすすめします。家計管理が苦手な方や、キャッシュレスの使いすぎが心配な方は、まずは前払い(プリペイド)や即時払い(デビット)から始めることをおすすめします。
3. ライフスタイルに合わせた選び方と組み合わせ
最適なキャッシュレス決済は、普段どこで買い物をするか、どのポイントを貯めたいかによって異なります。一つの決済手段に絞るのではなく、メインとサブを組み合わせて使うのが賢い方法です。
楽天経済圏(楽天カード+楽天ペイ)、PayPay経済圏(PayPayカード+PayPay)、ドコモ経済圏(dカード+d払い)など、自分がよく利用するサービスの「経済圏」に決済手段を統一することで、ポイントが効率的に貯まり、使い道も広がります。
例えば、基本の支払いは還元率の高いクレジットカード(メイン)で行い、クレジットカードが使えない個人店や少額決済ではQRコード決済(サブ)を使う、といった組み合わせが考えられます。
決済手段を増やしすぎると、ポイントが分散してしまったり、管理が煩雑になったりするデメリットがあります。自分のライフスタイルを見直し、メインで使う決済手段を2〜3種類に絞り込むのがポイントです。決済手段を増やしすぎると、ポイントが分散してしまったり、管理が煩雑になったりするデメリットがあります。自分のライフスタイルを見直し、メインで使う決済手段を2〜3種類に絞り込むのがポイントです。決済手段を増やしすぎると、ポイントが分散してしまったり、管理が煩雑になったりするデメリットがあります。自分のライフスタイルを見直し、メインで使う決済手段を2〜3種類に絞り込むのがポイントです。
4. キャッシュレス決済のセキュリティと注意点
便利でお得なキャッシュレス決済ですが、不正利用や紛失などのリスクには十分に備えておく必要があります。
クレジットカードやスマホを紛失した場合は、速やかにカード会社や通信会社に連絡し、利用停止の手続きを行いましょう。多くのクレジットカードには盗難保険が付帯しており、万が一不正利用されても、所定の期間内に届け出れば補償されるケースがほとんどです。
スマホ決済を利用する場合は、スマホ本体のロック(パスコードや生体認証)を必ず設定し、決済アプリ自体にもパスコードロックなどをかけておくことで、セキュリティを高めることができます。また、利用履歴をこまめに確認し、身に覚えのない請求がないかチェックする習慣も大切です。
5. よくある質問(FAQ)
✨ 注目のキャッシュレス関連サービス


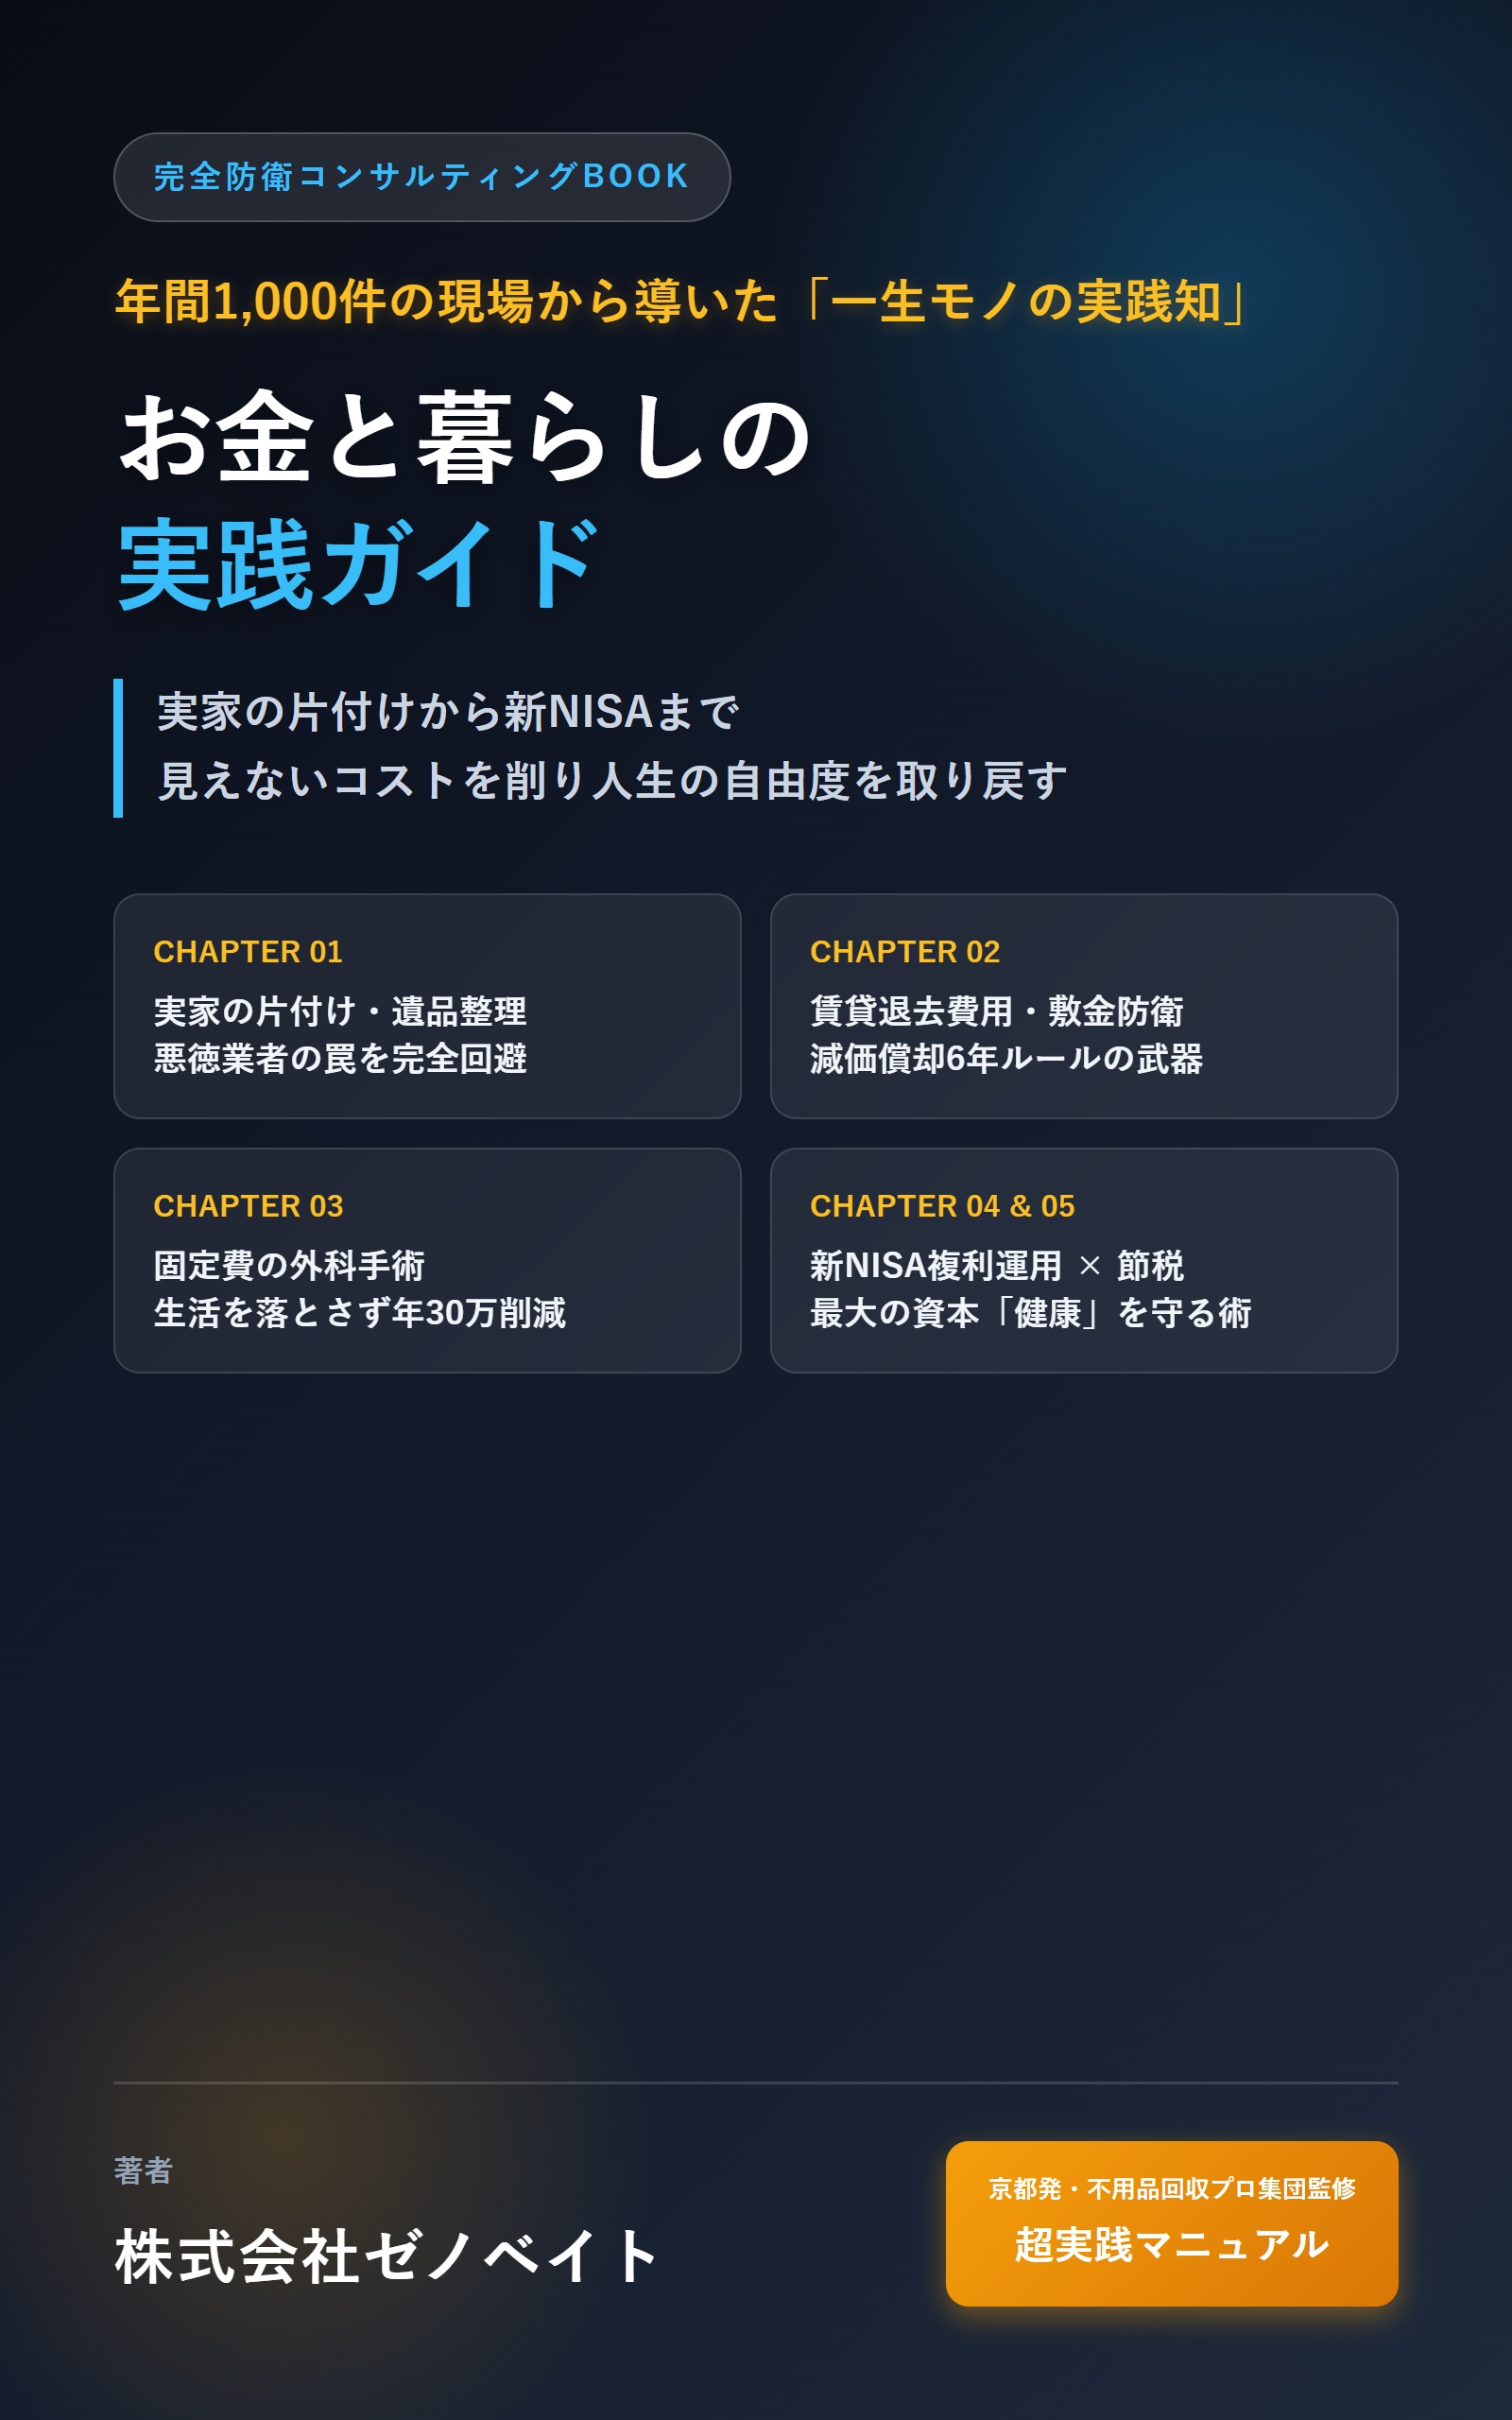
お金と暮らしの実践ガイド
— 実家の片付けから新NISAまで
京都で年間1,000件超の現場を見てきた遺品整理・片付けのプロが教える、見えないコスト削減と資産防衛の全手順。Kindle Unlimited会員なら0円で今すぐ読み放題!